Bitcoin volatilitesi tarihi dipte ama 2026'da 'şok günleri' 2018'i aştı: Kurumsal piyasa yeni riskler yaratıyor
CoinDesk analizi: Bitcoin'in gerçekleşen volatilitesi rekor düşükteyken, 2026'nın ilk dokuz ayında 10 gün aşırı fiyat oynaklığı yaşandı; bu rakam 2018 krizi bile geride bıraktı.
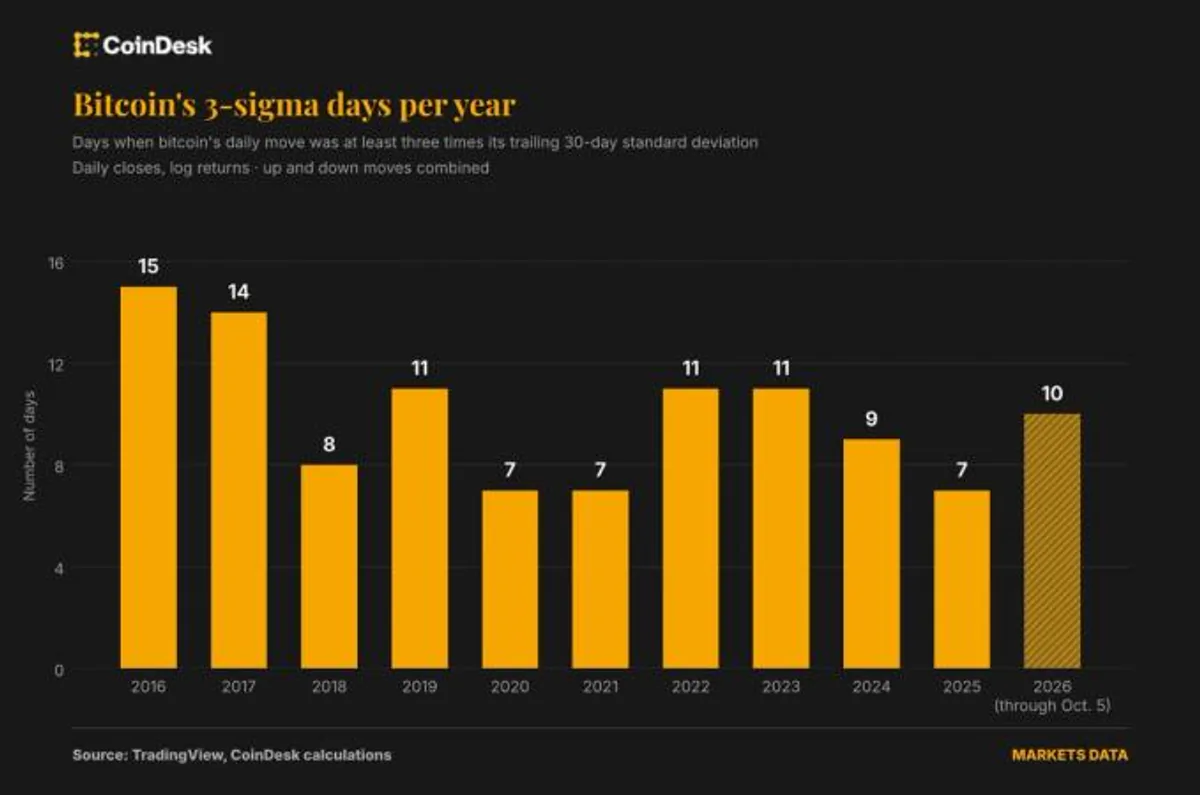
Bitcoin piyasası, kurumsal para girişi ve ETF'lerin yaygınlaşmasıyla olgunlaşırken, riskin ölçülmesi de kökten değişiyor. CoinDesk'in 2026 verilerine dayalı analizine göre, BTC'nin 30 günlük gerçekleşen volatilitesi (realized volatility) tarihsel dip seviyelerine indi; ancak bu sakin görünümün altında, 2018 medvez piyasasından bile daha sık görülen "kuyruk riski" (tail risk) olayları yatıyor.
Düşük ortalama, yüksek şok: 10 günde 2018'i geçti
Analiz, 2026 yılının ilk dokuz ayında (Eylül sonuna kadar) Bitcoin'in günlük kapanış fiyatının standart sapmanın iki katından fazla oynadığı — yani piyasa modellerinin "olağandışı" sınıflandırdığı — 10 ayrı işlem günü tespit etti. 2018'in tamamında bu eşiği aşan gün sayısı 9'duydu. Yani piyasa ortalama günlerde tarihi derecede sakinken, ani şoklarda 6 yıl önüne göre çok daha kırılgan hale geldi.
Kurumsal yapı sakinliği tetikliyor, likidite boşlukları yaratıyor
Uzmanlar bu paradoksu, kurumsal yatırımcının getiri artırma stratejileri (basis trade, covered call, gamma hedging) ile açıklar. Bu stratejiler günlük fiyat oynaklığını bastırarak "sahte bir istikrar" yaratıyor. Ancak piyasa bir dış şokla (makro veri, geopolitik olay, ETF akışındaki ani duraklama) karşılaştığında, aynı kurumsal algoritmalar likiditeyi aniden çekip, fiyat boşluklarını (gap) 2018'in perakende odaklı kaosundan daha derin hale getiriyor.
Risk modelleri "Normal dağılım" tuzağından çıkmalı
Geleneksel Value-at-Risk (VaR) modelleri, volatilitenin düşük olduğu dönemlerde riski sistematik olarak alt hesaplıyor. 2026 verisi, Bitcoin'in getiri dağılımının "ağır kuyruklu" (fat-tailed) yapısının kurumsal geçişle zayıflamak yerine, farklı bir frekansta ve büyüklükte tekerrür ettiğini kanıtlıyor. Portföy yöneticileri için mesaj net: Volatilite terminalindeki düşük rakam güven vermez; pozisyon büyüklüğü ve stop seviyeleri, 10 gündeki bu ekstrem hareketlere göre kalibre edilmeli.
HaberGo Editor ve Muhabır ekibi