
Bitcoin'in Tahran Yüksekleriyle İlişkisi: Uzun Vadede Bağımsız, Kısa Vadede Hassas
Yeni makro veriler Bitcoin'in 10 yıllık tarihinin, faiz artışlarına uzun vadede dayanıklı olduğunu kanıtlıyor; ancak obligasyon piyasalarındaki ani oynaklık hâlâ kriz anında satış baskısı yaratıyor.
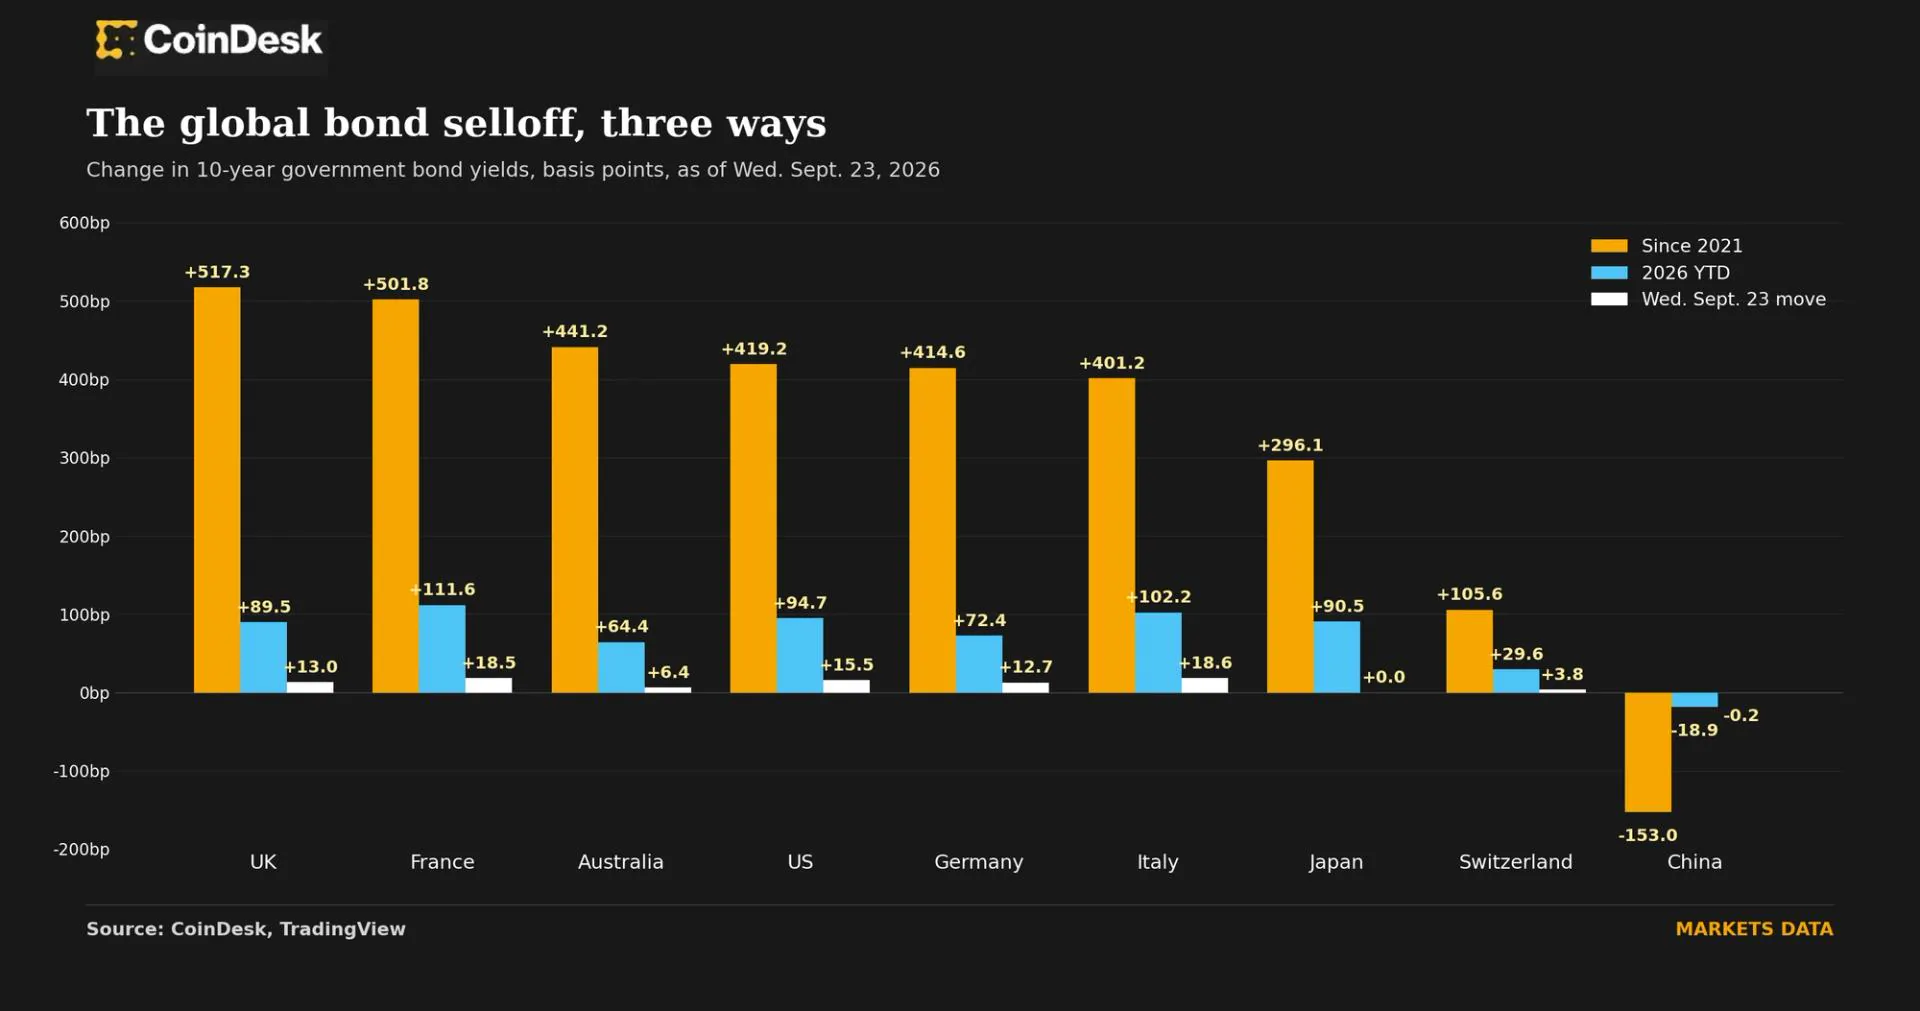
Kripto piyasalarının en tartışmalı makro korelasyonu olan Bitcoin–Oblasyon Getirisi ilişkisi, güncel on-chain ve makro veri setleriyle yeniden test edildi. Sonuçlar, yatırımcıların uzun vadeli stratejilerde sıkça göz ardı ettiği ama kısa vadeli risk yönetiminde kritik bir ayrımı ortaya koyuyor: Bitcoin, yapısal faiz artış trendlerine karşı uzun vadede "bağışıklık" kazanmışken, getirilerdeki ani volatilite şoklarına hâlâ hassas kalıyor.
On Yıllık Veri: Yapısal Kırılma Yok, Sadece Geçici Korelasyon
Glassnode ve Coin Metrics gibi kurumsal analitik platformların biriktirdiği 2015'ten bugüne veriler incelendiğinde, ABD 10 Yıllık Tahvil getirilerindeki yükseliş trendleri ile Bitcoin fiyatı arasında istatistiksel olarak anlamlı bir ters ilişki (negatif korelasyon) tespit edilmedi. 2016-2018 arası Fed sıkıştırması, 2020 pandemi sonrası toparlanma ve 2022-2023 enflasyon savaşları dönemlerinde BTC, reel getiriler artarken hem düştü hem de yeni zirveler gördü. Bu da Bitcoin'in "risk varlığı" etiketinin, makro likidite çekilmesi anında geçerli olsa da, kurumsal benimseme ve ETF akışlarıyla zayıfladığını gösteriyor.
Gerçek Tehlike: "Term Premium" ve Ani Volatilite
Araştırmalar, sorunun faiz seviyesinin (level) değil, getirilerdeki belirsizlik priminin (term premium) ani artmasında yattığını ortaya koyuyor. Ağustos 2024'te ve Mayıs 2025'te görüldüğü üzere, 10 yıllık getirinin bir haftada 30-40 baz puan sıçraması (MOVE endeksinin zirveye çıkması), BTC'de %15-20'lik ani çekilimleri tetiklemişti. Bu dönemlerde korelasyon geçici olarak -0.6 seviyelerine kadar çıkmış, ardından faizler istikrarlasa korelasyon sıfıra yakınlaşıyordu. Yani piyasa "yüksek faizden" değil, "faiz şokundan" korkuyor.
ETF Akışları ve Kurumsal Temel, Korelasyonu Yıkıyor
Spot Bitcoin ETF'lerinin onaylanmasından bu yana ABD tabanlı kurumsal yatırımcılar, BTC'yi portföy diversifikasyon aracı olarak muamele etmeye başladı. Bu akışlar, faiz artışı beklentisi içindeyken bile (örneğin 2024 son çeyreği) net giriş sağladı. JPMorgan ve Goldman Sachs makro ekiplerinin son notlarında, Bitcoin'in "dijital altın" narratifi, reel getiriler pozitif bölgedeyken bile koruyucu bir talep yarattığı vurgulanıyor. Bu yapısal talep değişimi, 2022'deki "her şey satılır" dinamiklerini tarihe karıştırıyor.
Stratejik Çıkarım: Seviye Değil, Hız İzlenmeli
Portföy yöneticileri için mesaj net: 10 yıllık getirinin %4.5 veya %5 seviyeleri Bitcoin için "kırmızı çizgi" değil. İzlenmesi gereken kritik gösterge, MOVE Endeksi (Oblasyon Volatilitesi) ve Fed'in "dot plot" beklentilerindeki ani revizyonlardır. Eğer getiriler kontrollü, telegraf edilmiş bir şekilde artıyorsa BTC trendini sürdürüyor; beklenmedik bir CPI verisi veya Fed sözcüsünün "daha yüksek, daha uzun" şoku gelirse, korelasyon aniden artıp likidasyon dalgalarını tetikliyor. Uzun vadeli tutucu için bu dalgalar fırsat; kısa vadeli leverajlı pozisyon için ise tehlike anlamına geliyor.
HaberGo Editor ve Muhabır ekibi